임원퇴직금 소득세 한도, 넘으면 근로소득
임원퇴직금 소득세 한도, 넘으면 근로소득
👉 임원퇴직금 소득세 한도 ▶ 바로 알아보기
👆 조건과 진행 방법을 1분 만에 확인할 수 있어요.
임원퇴직금을 준비하는 대표들이 가장 많이 헷갈리는 부분은 한도가 하나가 아니라 둘이라는 점입니다. 법인이 비용으로 인정받는 한도와, 받는 임원이 퇴직소득으로 인정받는 한도가 따로 있습니다. 정관 규정대로 지급해 법인 비용 처리는 됐는데, 받는 쪽에서 일부가 근로소득으로 바뀌어 세금이 크게 늘어나는 일이 생기는 이유가 여기에 있습니다. 소득세 쪽 한도를 중심으로 계산 방법과 준비 순서를 정리했습니다.
임원퇴직금 소득세 한도는 왜 따로 있나요
임원은 스스로 퇴직금 규모를 정할 수 있는 위치에 있어서, 세율이 낮은 퇴직소득으로 과도하게 받아 가는 것을 막기 위해 소득세법이 별도의 인정 한도를 두고 있습니다. 메인비즈인증
퇴직소득은 오랜 기간 근무한 대가를 한 번에 받는 소득이라 근속연수공제와 환산급여 방식이 적용돼 같은 금액의 근로소득보다 세 부담이 훨씬 가볍습니다. 일반 직원의 퇴직금은 법정 기준으로 정해지지만, 임원의 퇴직금은 정관과 주주총회 결의로 정하므로 금액을 크게 키울 여지가 있습니다.
그래서 소득세법 제22조 제3항은 임원이 받는 퇴직소득 가운데 일정 한도를 넘는 금액은 퇴직소득이 아니라 근로소득으로 본다고 정하고 있습니다. 여기서 임원은 대표이사, 전무·상무 같은 이사회 구성원과 감사 등 법인세법 시행령이 정한 임원을 말합니다.
퇴직소득세는 퇴직소득에서 근속연수공제를 뺀 금액을 1년치로 나눠 12배로 환산하고, 환산급여공제를 적용해 기본세율로 세액을 낸 뒤 이를 다시 근속연수에 맞춰 되돌리는 방식으로 계산합니다. 이 구조 덕분에 같은 금액이라도 퇴직소득으로 받으면 세 부담이 낮아지고, 그만큼 한도 관리가 중요해집니다.
임원 퇴직소득 한도 계산 방법과 기준
임원 퇴직소득 한도는 근무 기간을 세 구간으로 나눠 계산하며, 2012년부터 2019년 근무분은 3배, 2020년 이후 근무분은 2배를 곱해 더한 금액입니다.
구간별 계산 방식은 다음과 같습니다.
- 2011년 12월 31일 이전 근무분: 한도 없이 퇴직소득으로 인정
- 2012년 1월 1일부터 2019년 12월 31일 근무분: 2019년 말 직전 3년 연평균 총급여 × 10% × 해당 근무연수 × 3
- 2020년 1월 1일 이후 근무분: 퇴직 직전 3년 연평균 총급여 × 10% × 해당 근무연수 × 2
근무연수는 개월 수로 계산하고 1개월이 안 되는 기간은 1개월로 봅니다. 총급여는 비과세 소득과 법인세법상 상여로 처분된 금액을 뺀 근로소득을 기준으로 하며, 근무 기간이 3년이 안 되면 그 기간의 연평균으로 환산합니다.
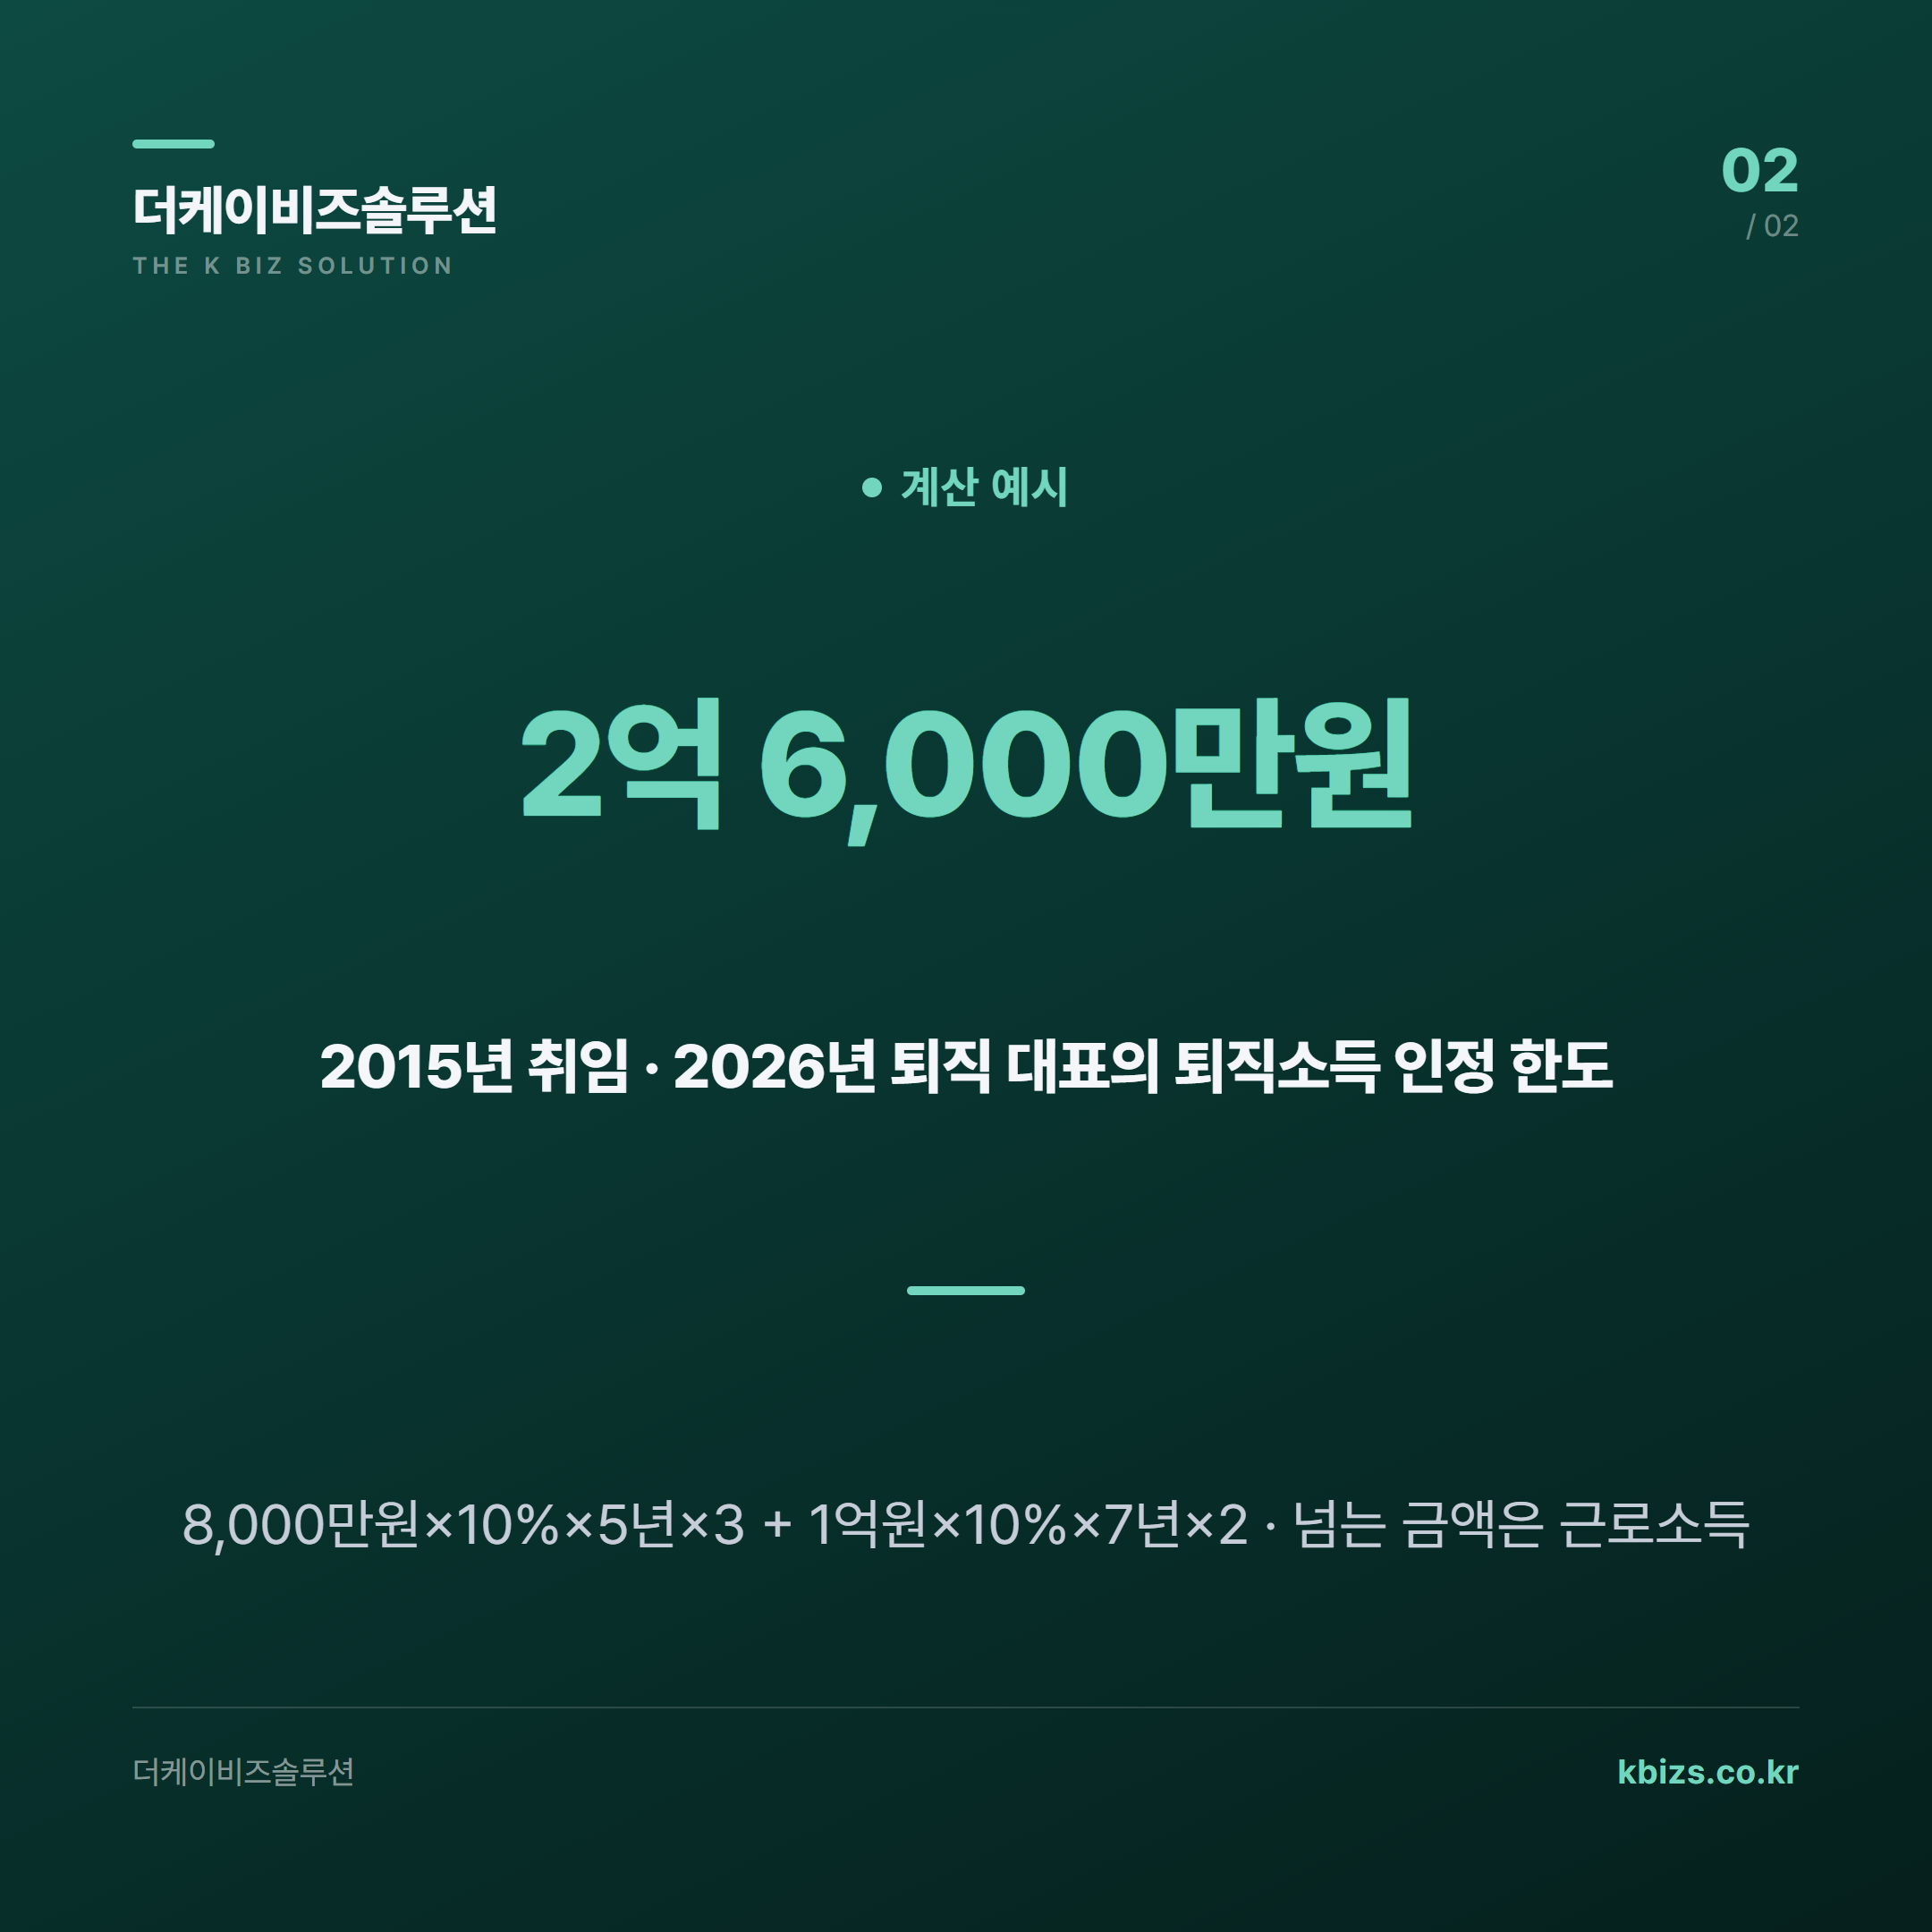
예를 들어 2015년 1월 임원으로 취임해 2026년 12월에 퇴직하는 대표가 있다고 해 보겠습니다. 2017~2019년 연평균 총급여가 8,000만원, 퇴직 직전 3년 연평균 총급여가 1억원이라면 계산은 이렇습니다.
- 2015~2019년분: 8,000만원 × 10% × 5년 × 3 = 1억 2,000만원
- 2020~2026년분: 1억원 × 10% × 7년 × 2 = 1억 4,000만원
- 퇴직소득 인정 한도 합계: 2억 6,000만원
여기서 눈여겨볼 점은 2012~2019년 구간의 급여 기준이 2019년 말에 이미 정해져 있다는 것입니다. 지금 바꿀 수 있는 것은 2020년 이후 구간, 그중에서도 퇴직 직전 3년의 급여 수준입니다. 퇴직 계획이 있는 대표라면 그 3년의 급여를 어떻게 가져갈지가 한도를 가르는 가장 큰 변수가 됩니다.
임원퇴직금 한도를 넘으면 세금은 어떻게 되나
한도를 넘는 금액은 퇴직소득이 아니라 그해 근로소득으로 합산되며, 다른 소득과 합쳐 누진세율이 적용되므로 세 부담이 크게 늘어납니다.
위 예시에서 정관 규정에 따라 3억원을 받는다면 2억 6,000만원까지는 퇴직소득, 나머지 4,000만원은 근로소득이 됩니다. 이 4,000만원은 그해 급여와 합쳐 과세되므로, 연봉이 높은 대표일수록 높은 세율 구간에서 세금이 매겨집니다.
이 한도는 받는 사람의 세금 문제이므로, 법인이 비용으로 처리하는 것과는 별개로 움직입니다. 법인 입장에서는 정관 규정 범위 안이라면 비용으로 인정되더라도, 대표 개인은 한도 초과분에 대해 근로소득세를 따로 부담하게 됩니다. 결국 실제 손에 쥐는 금액을 예측하려면 두 한도를 함께 계산해야 합니다.
지급하는 법인은 한도까지는 퇴직소득으로, 넘는 금액은 근로소득으로 나눠 원천징수합니다. 같은 퇴직금 안에서 소득 구분이 둘로 갈리므로 지급 전에 금액을 미리 나눠 계산해 두면 원천징수와 신고 과정에서 혼선이 없습니다.
법인세 손금 한도와의 차이와 정관 준비
법인세 손금 한도는 정관에 정한 지급 기준이 핵심이고 소득세 한도는 근무 기간과 급여 수준이 핵심이므로, 두 기준을 함께 놓고 설계해야 합니다.
법인세법 시행령 제44조는 정관이나 정관에서 위임한 퇴직급여지급규정에 정한 금액까지를 법인의 비용으로 인정합니다. 규정이 없으면 퇴직 직전 1년 총급여의 10%에 근속연수를 곱한 금액까지만 인정되고, 넘는 금액은 비용에서 빠지면서 상여로 처리됩니다.
그래서 준비 순서는 이렇게 잡는 것이 좋습니다.
첫째, 정관에 임원 퇴직금 지급 규정을 두고 주주총회 결의로 근거를 갖춥니다.
둘째, 퇴직 직전 3년 급여가 소득세 한도를 직접 좌우하므로 급여 수준을 미리 설계합니다.
셋째, 취임일과 근무 이력을 정확히 기록해 구간별 근무연수를 계산할 수 있게 해 둡니다. 직원으로 일하다 임원이 된 경우라면 임원 취임일을 기준으로 구간을 나눠야 하므로 등기 기록과 인사 기록을 함께 남겨 두는 것이 좋습니다.
더케이비즈솔루션은 정관 규정 정비부터 퇴직 시점별 예상 세액 계산까지 한 번에 검토합니다. 임원퇴직금은 퇴직 직전에 손보기 어려운 항목이므로, 몇 년 앞서 두 한도를 함께 점검해 두는 것이 가장 확실한 준비입니다.
👉 임원퇴직금 소득세 한도 ▶ 바로 알아보기
👆 우리 회사에 맞는 방법부터 1분 만에 확인해 보세요.
함께 읽으면 좋은 글