国债收益率
最近如果关注金融市场,会发现一个不太容易登上普通新闻头条、但其实非常重要的变化:
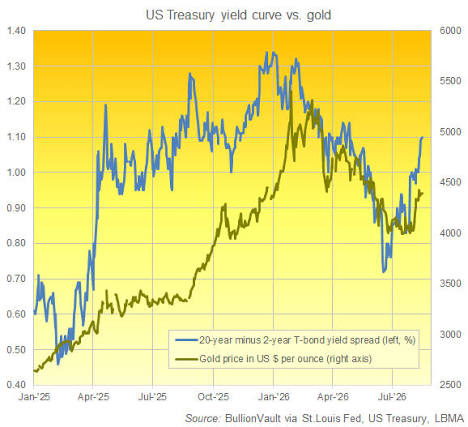
很多发达国家的长期国债收益率都处在明显高于过去十几年的水平。
美国。
英国。
德国。
日本。
情况当然各不相同,
但背后都有一个越来越难回避的问题:
政府债务正在变得越来越贵。
很多人看到“30年期国债收益率”这种词,会觉得和自己的生活距离很远。
其实恰恰相反。
它最后可能影响:
房贷。
养老金。
税收。
政府公共服务。
企业投资。
甚至下一代人需要承担多少财政压力。
为什么政府需要不停借钱?
现代政府几乎都会发行国债。
原因很简单。
政府每年有收入:
所得税。
企业税。
VAT。
各种其他税收。
同时也有大量支出:
医疗。
教育。
养老金。
国防。
基础设施。
社会福利。
如果支出超过收入,
差额就需要借钱。
政府于是发行国债。
投资者把钱借给政府。
政府承诺:
几年或者几十年以后还钱,
期间支付利息。
这个体系本身非常正常。
真正的问题是:
借多少,以及利息是多少。
过去十几年,借钱实在太便宜了
2008年金融危机以后,
全球进入了一个非常特殊的时代。
利率接近零。
通胀很低。
央行大量购买国债。
一些欧洲国家甚至出现过负利率。
这意味着什么?
政府几乎可以非常便宜地借钱。
如果一个国家借1000亿,
利率只有1%,
每年利息大约10亿。
但如果利率变成5%,
同样1000亿债务,
一年利息就变成50亿。
本金完全没有变化。
政府需要支付的钱却增加了很多。
所以利率对高负债国家特别重要。
真正的问题在于,政府已经习惯了低利率
当借钱非常便宜的时候,
增加债务的政治阻力会下降。
减税可以借钱。
疫情可以借钱。
能源补贴可以借钱。
基础设施可以借钱。
经济衰退也可以借钱。
每一项政策单独看,
可能都有合理理由。
但几十年累积下来,
债务规模越来越大。
于是一个过去不太重要的问题突然变得重要:
如果利率永远不是1%了怎么办?
日本可能是最有意思的例子
日本长期拥有极高的政府债务。
但很多年里,市场并没有特别恐慌。
一个重要原因就是:
日本利率极低。
大量国债又由国内投资者和日本央行持有。
所以虽然债务规模很大,
融资成本却很低。
但现在日本也开始进入利率正常化。
一旦长期收益率持续上升,
过去几十年建立在超低利率上的财政结构就需要重新计算。
这其实也是全球很多国家正在面对的问题。
不是:
债务突然出现了。
而是:
以前很便宜的债务,开始重新有价格了。
英国其实也非常典型
英国政府每年需要发行大量Gilts。
如果投资者愿意以3%的收益率购买,
政府融资成本是一回事。
如果投资者要求5%,
就是完全不同的一回事。
更麻烦的是,
英国大量债务并不是明天一次性到期。
它会不断滚动。
旧国债到期。
政府发行新国债偿还。
所以利率上升的影响不会第一天全部出现。
它会像水慢慢渗进海绵一样,
一年一年进入财政预算。
这意味着即使未来政府不再大幅增加债务,
过去借的钱也可能越来越贵。
最后被挤压的,可能是公共服务
政府的钱最终来自几个地方。
税。
借债。
或者经济增长带来的新增收入。
如果债务利息越来越高,
政府就必须把越来越多税收拿去支付利息。
这些钱当然就不能同时用来:
建医院。
修铁路。
提高教师工资。
投资科研。
增加国防。
所以债务真正危险的地方,
不一定是某一天突然“破产”。
对于拥有自己货币的发达国家来说,
这种情况通常没有那么简单。
更现实的问题是:
利息开始一点一点吃掉政府做其他事情的能力。
这就是所谓的财政空间
一个财政状况健康的国家,
遇到危机的时候可以迅速借钱。
疫情来了。
政府可以补贴企业。
战争发生。
可以增加国防。
经济衰退。
可以刺激经济。
这就是财政空间。
但如果平时已经借了很多,
而且融资成本又很高,
下一次真正危机到来的时候,
政府选择就会少很多。
所以减少债务并不只是为了让某个数字好看。
本质上是在为未来保留选择。
为什么债券投资者突然越来越在意这个问题?
因为投资者不是慈善机构。
如果我要把钱借给一个政府30年,
我必须考虑:
30年以后这笔钱还值多少?
未来通胀是多少?
政府还会增加多少债务?
货币会不会贬值?
有没有足够税收支付利息?
如果这些不确定性越来越大,
投资者就会说:
可以。
我还是愿意借钱给你。
但是我要更高的利息。
所以长期国债收益率上升,
有时候并不意味着市场认为:
“央行下个月一定会加息。”
它可能表达的是一个更深层的担忧:
未来几十年持有这笔债务,我需要更多补偿。
人口老龄化会让这个问题更加困难
很多发达国家还有一个共同趋势:
人越来越老。
退休人口增加。
工作人口比例下降。
这意味着养老金支出增加。
医疗支出增加。
长期护理支出增加。
但缴税的劳动人口增长却很慢。
过去政府可以期待:
未来经济规模更大,
未来税收自然更多,
今天借的钱相对就没有那么大。
但如果人口和生产率增长都比较慢,
这个逻辑就会变弱。
于是债务问题最终又回到了一个最根本的问题:
经济能不能增长?
所以解决债务最好的办法其实不是削减一切
如果一个国家为了减少债务,
把所有投资都砍掉,
也可能适得其反。
不修基础设施。
不投资科研。
不培养人才。
不发展产业。
短期财政赤字可能下降。
但长期经济增长也可能下降。
如果GDP增长更慢,
债务占GDP比例反而未必改善。
所以财政政策真正困难的地方是:
要区分什么是消费,
什么是投资。
借钱维持长期无法负担的日常支出,
和借钱建设未来几十年能够提高生产率的基础设施,
经济意义并不完全一样。
这也是为什么“政府应该像家庭一样不能欠债”并不准确
家庭和国家有很多不同。
一个家庭的寿命有限。
国家理论上长期存在。
政府还拥有征税能力。
所以国家可以长期滚动债务。
适量政府债务本身并没有问题。
问题从来不是:
“有没有债务。”
而是:
债务增长速度是否长期超过经济增长能力。
如果经济每年增长5%,
债务增长3%,
债务负担反而可能越来越轻。
如果经济只增长1%,
债务却每年增长6%,
时间长了问题自然越来越严重。
对普通人来说,这为什么值得关注?
因为长期国债收益率是很多资产价格的地基。
银行做长期贷款,
会参考长期资金成本。
保险公司需要购买债券。
养老金基金需要购买债券。
企业发行公司债,也是在国债收益率基础上加一个风险溢价。
所以如果政府长期借钱成本从2%变成5%,
整个经济里的“钱”通常都会变贵。
这也是为什么房贷利率并不只是英国央行Base Rate决定的。
尤其是长期固定Mortgage,
背后还受到市场长期利率预期影响。
所以一个国家财政状况,
最后真的可能出现在普通人的月供里。
还有一个容易被忽略的问题:谁来买这么多债?
美国要发债。
英国要发债。
欧洲国家要发债。
日本也要发债。
与此同时,
各国又要增加:
国防。
能源。
基础设施。
AI数据中心。
绿色转型。
所有这些事情都需要资本。
但世界上的储蓄并不是无限的。
如果越来越多政府同时大量借钱,
它们实际上是在竞争全球资本。
政府为了吸引投资者,
可能不得不提供更高收益率。
这又进一步推高整个经济的融资成本。
所以未来十年一个非常重要的问题可能是:
世界需要的钱越来越多,但愿意长期提供便宜资金的人还有多少?
这可能意味着超低利率时代真的已经结束
当然,没有人能够准确预测未来。
如果全球再次发生严重经济衰退,
央行仍然可能大幅降息。
长期收益率也可能重新下降。
但我们不能再理所当然地认为:
利率最终一定会回到2010年代那种接近零的状态。
那个时代本身可能就是历史上的特殊阶段。
金融危机。
低通胀。
全球化。
中国大量低成本制造。
人口结构相对有利。
央行量化宽松。
这些因素共同创造了极低的资本成本。
现在很多条件都在变化。
所以真正值得关注的不是下一次降息
市场每天都在讨论:
英国央行什么时候降息?
美联储下一次会议怎么办?
这些当然重要。
但对于长期资产和家庭财务来说,
也许更重要的问题是:
未来十年,
一个可靠政府借30年钱,
到底应该支付多少利息?
2%?
3%?
还是5%?
如果答案长期停留在较高水平,
那么整个世界的资产定价都会改变。
房子应该值多少钱。
股票应该值多少钱。
政府能够借多少钱。
企业应该投资什么项目。
这些都会重新计算。
债务真正可怕的地方,是它在顺利的时候几乎没有存在感
利率低的时候,
债务很安静。
每年付一点利息。
继续滚动。
似乎永远没有问题。
只有当利率上升以后,
人们才突然发现:
过去几十年做出的财政决定,
并没有消失。
它们只是被留给了未来。
所以最近长期国债收益率走高,
我觉得真正值得观察的并不是:
“债券今天跌了多少。”
而是一个更长期的问题:
全球政府可能正在进入一个必须重新学习“钱是有成本的”时代。
过去十几年,
政府、企业和家庭都逐渐习惯了便宜的钱。
未来十几年,
如果钱重新变贵,
很多我们已经习以为常的事情,
可能都需要重新计算。
而这场调整,
也许才刚刚开始。
感谢大家阅读!
你觉得未来十年发达国家的长期利率会重新回到过去的低水平,还是3%—5%左右的政府长期融资成本会逐渐成为新的常态?如果政府债务继续增加,你觉得最终最可能通过加税、削减支出、通胀,还是更快的经济增长来解决?
#Steemit #国债 #利率 #英国 #美国 #政府债务 #房贷 #全球经济 #时事评论