贷款增速放缓新常态
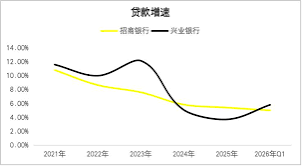
过去经济不好的时候,
一个很常见的解决办法就是:
降息。
降低存款准备金率。
增加银行贷款。
让市场上有更多的钱。
逻辑非常简单。
企业拿到便宜贷款以后,
建工厂。
买设备。
招聘员工。
居民贷款买房、买车。
投资和消费增加,
经济自然就重新活跃起来。
所以很多年来,
我们已经习惯把:
“银行放了多少贷款”
当成观察中国经济的重要指标。
但现在这个逻辑正在发生一个很有意思的变化。
中国央行行长潘功胜最近表示:
中国贷款增速放缓正在成为一种新常态。
原因并不只是银行不愿意借钱。
而是经济里面那些过去最喜欢借钱的部门,
正在发生变化。
过去中国经济其实非常“吃贷款”
为什么?
因为中国过去二十年的几个核心增长引擎,
全部都是资金密集型行业。
房地产。
基础设施。
地方政府投资。
大型工业项目。
这些行业有一个共同特点:
都需要大量借钱。
开发商拿地需要钱。
盖房需要钱。
买房的人需要按揭。
地方政府修地铁需要钱。
修高速公路需要钱。
产业园建设也需要钱。
所以经济快速增长的时候,
银行贷款自然快速增加。
房地产尤其是一个巨大的信用机器
想象一套价值200万元的房子。
开发商可能借钱买地。
借钱建设。
建筑公司需要融资。
购房者又贷款140万元购买。
于是同一套房子背后,
可能形成很长的金融链条。
如果一年卖几百万套住房,
整个房地产体系就会产生巨大的贷款需求。
这也是为什么过去中国房地产繁荣的时候,
银行信贷增长非常快。
但现在情况反过来了。
房子卖得少。
开发商减少拿地。
新项目减少。
居民也更加谨慎地申请按揭。
那么银行自然会发现:
以前最大的客户不怎么借钱了。
地方政府也出现类似变化
过去地方经济增长,
很大程度依赖:
修路。
新区。
产业园。
地铁。
公共设施。
这些项目通常需要大量融资。
地方政府融资平台因此成为非常重要的借款者。
但随着地方债务问题越来越受到重视,
这种模式也在收缩。
于是又一个巨大的贷款需求来源开始下降。
所以今天看到贷款增长变慢,
不能简单理解成:
银行出了问题。
有时候更准确的解释可能是:
经济结构正在改变。
新产业当然在增长
AI。
机器人。
半导体。
新能源。
先进制造。
数据中心。
这些产业都需要投资。
但问题是:
它们暂时还没有房地产那么“能借钱”。
一座AI公司可能只有几百名员工。
一家软件公司可能主要资产就是:
电脑。
人才。
代码。
知识产权。
它和房地产公司完全不同。
房地产公司开发一个大型项目,
轻松就可能需要几十亿元资金。
软件公司即使发展得很好,
可能也根本不需要向银行借这么多钱。
所以经济从房地产转向科技,
贷款增长本身就可能自然下降。
这其实是一个非常重要的变化
过去我们习惯认为:
贷款增长越快,
经济越好。
但未来未必如此。
假设有两个经济体。
第一个国家:
GDP增长5%。
贷款增长15%。
主要资金进入房地产和基础设施。
第二个国家:
GDP也增长5%。
贷款只增长5%。
增长主要来自:
软件。
AI。
高端服务。
技术创新。
哪个经济体更健康?
答案显然不能只看贷款数字。
如果经济增长需要越来越多债务才能维持,
反而可能说明资本效率下降。
所以真正应该关注的是“每借一块钱,创造多少增长”
这可能比贷款总量更加重要。
假设十年前:
新增1万亿元贷款,
可以产生8000亿元新增GDP。
后来变成:
新增1万亿元贷款,
只能产生3000亿元GDP。
即使贷款数字仍然非常漂亮,
经济效率其实已经下降了。
这也是很多投资驱动型经济最终都会面对的问题。
最开始修一条高速公路,
回报非常高。
因为原来根本没有路。
第二条也有价值。
第三条可能仍然有价值。
但到了第十条,
边际收益自然越来越低。
这和企业投资设备其实完全一样
一家工厂没有CNC设备的时候,
买第一台可能大幅提高生产率。
第二台也很好。
但如果已经有十台机器,
利用率只有50%,
再买第十一台就未必合理。
投资本身不是增长。
有回报的投资才是增长。
国家也是一样。
这就带来了一个更困难的问题
如果银行已经有钱,
利率也不算高,
企业还是不愿意借,
怎么办?
这时候继续降息可能效果越来越有限。
经济学里面有一个很形象的说法:
Pushing on a string。
推绳子。
绳子可以拉。
却很难推。
央行可以提高利率,
让大家不借钱。
但央行很难强迫一家企业:
你必须投资。
企业决定投资之前,其实问的不是“贷款利率是多少”
它首先问:
有没有客户?
未来订单怎么样?
这个项目能不能赚钱?
政策稳定吗?
消费者愿不愿意花钱?
假设一家企业预计投资回报率只有2%。
即使银行贷款利率从4%下降到3%,
它还是不会投资。
甚至降到1%,
企业可能仍然觉得:
算了。
因为真正的问题不是钱贵。
而是:
不知道投资以后能不能赚回来。
居民买房也是一样
如果一个家庭相信:
未来收入稳定。
房价长期稳定。
工作安全。
那么4%的房贷利率可能也愿意买。
但如果担心:
明年会不会失业?
房价会不会继续下降?
家庭收入会不会减少?
即使利率降到2%,
可能还是选择等等。
所以信贷需求背后真正决定性的东西,
很多时候不是利率。
而是:
信心。
这也是为什么经济刺激越来越难
传统经济政策有几个按钮。
降息。
减税。
增加政府支出。
放松信贷。
经济遇到普通周期性衰退的时候,
这些工具通常非常有效。
但如果问题来自:
人口结构。
房地产长期调整。
债务过高。
消费信心不足。
产业转型,
简单增加贷款就未必能够解决。
因为这些都是结构性问题。
日本曾经经历过类似情况
日本房地产泡沫破裂以后,
利率不断下降。
最终甚至接近零。
银行体系里并不缺钱。
但企业和家庭长期减少借款。
原因很简单:
大家都在修复自己的资产负债表。
企业先还债。
家庭增加储蓄。
银行愿意借,
但没人特别想借。
这时候货币政策的作用自然下降。
中国和当年的日本当然有很多不同。
不能简单类比。
但其中有一个共同的经济学问题:
如果借款人不想借钱,增加银行流动性本身解决不了需求。
所以中国经济未来可能需要从“让银行多放贷”转向“让大家找到值得借钱的事情”
这两个逻辑完全不同。
第一个逻辑是:
钱不够。
解决办法:
增加钱。
第二个逻辑是:
项目回报不够高。
解决办法就复杂得多。
可能需要:
提高居民消费。
改善企业预期。
减少市场准入限制。
创造新的产业机会。
改善社会保障。
提高生产率。
让民营企业更愿意长期投资。
这些事情都比降一次利率困难。
但从另外一个角度看,这未必完全是坏事
如果中国未来能够做到:
经济继续增长,
但贷款增长越来越慢,
其实反而可能意味着经济质量提高。
因为这说明:
每一块钱债务创造了更多产出。
尤其如果增长来自:
技术。
软件。
服务。
品牌。
知识产权。
高附加值制造,
这些产业本来就不一定需要像房地产那样大量举债。
所以“信贷增长放缓”本身并不一定代表经济越来越差。
关键是:
消失的贷款需求,
有没有被新的生产率增长替代。
真正危险的是另外一种情况
房地产不借了。
地方政府不借了。
居民不借了。
企业也不借了。
与此同时,
新的增长产业规模又不够大。
那就意味着:
旧发动机正在熄火,
新发动机还没有足够动力。
这才是中国现在真正需要观察的问题。
中国经济过去最大的优势之一,是特别擅长“建设”
需要高速公路?
建。
需要高铁?
建。
需要港口?
建。
需要工业园?
建。
需要住宅?
建。
这种投资能力帮助中国完成了世界历史上非常罕见的大规模工业化。
但当这些基础设施已经越来越完善以后,
经济增长的方式自然必须改变。
下一阶段可能更多来自:
服务。
消费。
技术。
效率。
品牌。
软件。
医疗。
教育。
文化。
这些东西有一个共同特点:
不是多借一点钱就一定能做出来。
一座桥可以通过融资建设
但一家世界级软件公司不能靠贷款直接“建设”。
一个工业园可以规划。
但消费者信心不能规划。
一家银行可以给企业100亿元额度。
却不能保证企业能找到100亿元值得投资的项目。
这可能就是经济从投资驱动转向创新和消费驱动以后,
政策制定最困难的地方。
以前解决问题主要需要:
资本。
现在越来越需要:
信心、制度和创造力。
所以贷款增长变慢,也许代表中国经济正在进入一个新的阶段
未来我们可能需要慢慢改变一种习惯:
不要再看到信贷增长下降,
就立刻认为一定是坏消息。
真正应该问的是:
为什么没人借?
如果因为企业资金效率提高,
当然很好。
如果因为房地产泡沫减少,
长期来看也未必是坏事。
但如果因为企业不相信未来有足够回报,
居民不敢消费,
那就值得担心。
同样一个贷款数字,
背后可能是完全不同的故事。
这也是今天中国经济最值得观察的地方
过去二十年,
很多问题可以通过:
投资更多。
建设更多。
借钱更多
来解决。
但未来的增长可能越来越无法依赖这三个词。
中国并不缺银行。
也并不缺储蓄。
更不缺建设能力。
真正稀缺的东西可能正在变成:
让企业觉得值得投资、让居民觉得可以放心消费的机会和信心。
如果这些东西出现,
银行里的钱自然会流出来。
如果这些东西不存在,
再便宜的钱也可能只是停在金融体系里面。
所以中国下一阶段经济政策最困难的问题,
也许已经不是:
“怎样让银行借出更多的钱?”
而是:
“怎样让企业和家庭重新觉得,有一些事情值得为它借钱?”
这个问题,
显然比降一次利率难得多。
但它可能也是理解中国下一阶段经济转型最重要的问题之一。
感谢大家阅读!
你觉得中国现在贷款需求偏弱,主要是房地产调整带来的正常结构转型,还是说明企业和居民对未来投资和消费仍然缺乏信心?未来经济增长是否应该逐渐摆脱对高速信贷扩张的依赖?
#Steemit #中国经济 #银行 #贷款 #房地产 #制造业 #投资 #经济转型 #时事评论