Lịch sử giá vàng thế giới qua các thời kỳ: Từ năm 1971 đến nay
Lịch sử giá vàng thế giới phản ánh không chỉ biến động của một loại tài sản quý mà còn cho thấy những thay đổi lớn của hệ thống tiền tệ, kinh tế và địa chính trị toàn cầu. Từ mức giá được neo cố định dưới hệ thống Bretton Woods, vàng đã chuyển sang cơ chế thị trường và trải qua nhiều chu kỳ tăng giảm mạnh.
Trong hơn 50 năm qua, giá vàng từng tăng bùng nổ trong thập niên 1970, bước vào giai đoạn suy giảm kéo dài trong những năm 19801990–, sau đó tăng mạnh từ năm 2001 và liên tục thiết lập những mặt bằng giá mới trong những năm gần đây.
Vậy giá vàng thế giới qua các thời kỳ đã biến động như thế nào? Những yếu tố nào quyết định xu hướng tăng giảm của vàng? Và lịch sử giá vàng có thể cho chúng ta bài học gì khi đầu tư?
- Giá vàng thế giới trước năm 1971: Thời kỳ bản vị vàng và Bretton Woods
Trước năm 1971, thị trường vàng rất khác so với hiện nay.
Sau Thế chiến II, hệ thống Bretton Woods được thiết lập, trong đó đồng USD được quy đổi với vàng ở mức 35 USD/ounce. Các đồng tiền chủ yếu khác được neo vào USD.
Điều này khiến giá vàng không biến động tự do theo cung cầu như hiện nay.
Trong hệ thống này, vàng đóng vai trò nền tảng của hệ thống tiền tệ quốc tế. Tuy nhiên, khi lượng USD lưu thông trên toàn cầu ngày càng tăng, trong khi dự trữ vàng của Mỹ chịu áp lực, khả năng duy trì mức quy đổi cố định trở nên khó khăn.
Đến tháng 8/1971, Tổng thống Mỹ Richard Nixon tuyên bố đình chỉ khả năng chuyển đổi USD sang vàng của các ngân hàng trung ương nước ngoài.
Sự kiện này thường được xem là một trong những bước ngoặt quan trọng nhất trong lịch sử giá vàng thế giới. - Giai đoạn 1971–1980: Giá vàng tăng bùng nổ
Sau khi Mỹ chấm dứt khả năng chuyển đổi USD sang vàng, giá vàng dần được thị trường tự do định hình.
Đây cũng là thời kỳ vàng bước vào một trong những chu kỳ tăng mạnh nhất lịch sử.
Những yếu tố thúc đẩy giá vàng
Thập niên 1970 chứng kiến hàng loạt biến động kinh tế:
Lạm phát cao tại Mỹ và nhiều quốc gia.
Khủng hoảng dầu mỏ.
USD suy yếu.
Tăng trưởng kinh tế chậm.
Bất ổn địa chính trị.
Niềm tin vào hệ thống tiền tệ suy giảm.
Trong môi trường này, vàng được xem là tài sản bảo toàn giá trị và là nơi trú ẩn trước nguy cơ mất giá của tiền pháp định.
Đến tháng 1/1980, giá vàng đạt khoảng 850 USD/ounce, một mức giá gây chấn động vào thời điểm đó.
Điểm đáng chú ý là giá vàng không tăng đơn thuần vì lạm phát. Lạm phát cao kết hợp với lãi suất thực thấp, USD suy yếu và tâm lý bất ổn mới tạo nên môi trường đặc biệt thuận lợi cho vàng.
- Giai đoạn 1980–2001: Thời kỳ suy giảm kéo dài của vàng
Sau khi đạt đỉnh năm 1980, giá vàng bước vào một chu kỳ giảm và đi ngang kéo dài gần hai thập kỷ.
Nguyên nhân lớn nhất đến từ sự thay đổi của chính sách tiền tệ Mỹ.
Paul Volcker, Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed), thực hiện chính sách tiền tệ rất mạnh tay nhằm kiểm soát lạm phát. Lãi suất được đẩy lên mức rất cao.
Khi lãi suất thực tăng, việc nắm giữ các tài sản sinh lãi như trái phiếu trở nên hấp dẫn hơn so với vàng.
Bên cạnh đó:
Lạm phát giảm.
USD mạnh lên.
Kinh tế Mỹ tăng trưởng tốt.
Thị trường chứng khoán phát triển mạnh.
Rủi ro hệ thống tài chính tương đối thấp.
Tất cả những yếu tố này khiến nhu cầu đầu tư vàng suy giảm.
Bài học từ giai đoạn 1980–2001
Đây là minh chứng rõ ràng rằng:
Lạm phát cao không phải lúc nào cũng khiến vàng tăng.
Nếu ngân hàng trung ương tăng lãi suất đủ mạnh để đưa lãi suất thực lên cao, vàng hoàn toàn có thể chịu áp lực giảm. - Giai đoạn 2001–2011: Siêu chu kỳ tăng của giá vàng
Sau gần 20 năm tương đối trì trệ, vàng bắt đầu một chu kỳ tăng rất mạnh từ đầu những năm 2000.
Đây là một trong những giai đoạn quan trọng nhất trong lịch sử giá vàng thế giới hiện đại.
Giá vàng từ vùng khoảng 250–300 USD/ounce đầu thập niên 2000 đã tăng lên gần 1.900 USD/ounce vào năm 2011.
Vì sao giá vàng tăng mạnh?
Có nhiều yếu tố cùng lúc xuất hiện:
Thứ nhất, USD suy yếu.
Vàng được định giá bằng USD nên khi USD giảm giá, vàng thường trở nên hấp dẫn hơn đối với nhà đầu tư nắm giữ các đồng tiền khác.
Thứ hai, lãi suất thấp.
Chi phí cơ hội của việc nắm giữ vàng giảm xuống.
Thứ ba, kinh tế Trung Quốc và các thị trường mới nổi tăng trưởng nhanh.
Nhu cầu vàng vật chất, đặc biệt tại châu Á, tăng đáng kể.
Thứ tư, khủng hoảng tài chính toàn cầu năm 2008.
Đây là cú hích rất lớn đối với vàng.
Fed và các ngân hàng trung ương triển khai những chính sách tiền tệ chưa từng có, bao gồm giảm lãi suất và các chương trình mua tài sản quy mô lớn.
Nhà đầu tư bắt đầu lo ngại về:
sự ổn định của hệ thống ngân hàng;
nợ công;
lạm phát trong tương lai;
giá trị của tiền pháp định.
Vàng vì thế trở thành một tài sản trú ẩn quan trọng. - Giai đoạn 2011–2015: Giá vàng bước vào chu kỳ điều chỉnh
Sau khi đạt đỉnh gần 1.900 USD/ounce năm 2011, giá vàng bước vào một chu kỳ giảm mạnh.
Điều này có vẻ trái ngược với trực giác: thế giới vẫn tồn tại nhiều rủi ro, nhưng vàng lại giảm.
Nguyên nhân nằm ở sự thay đổi kỳ vọng của thị trường.
Nhà đầu tư bắt đầu kỳ vọng:
kinh tế Mỹ phục hồi;
Fed thu hẹp chính sách nới lỏng;
lãi suất sẽ tăng;
USD mạnh lên;
lạm phát được kiểm soát.
Khi lãi suất thực và USD tăng, sức hấp dẫn của vàng giảm.
Giai đoạn này cho thấy giá vàng không chỉ phản ánh mức độ bất ổn trên thế giới mà còn phản ánh chi phí cơ hội của việc nắm giữ vàng. - Giai đoạn 2016–2019: Vàng phục hồi và tạo nền giá mới
Từ khoảng năm 2015–2016, giá vàng bắt đầu phục hồi.
Các yếu tố hỗ trợ gồm:
Brexit.
Căng thẳng thương mại Mỹ – Trung.
Bất ổn địa chính trị.
Chính sách tiền tệ nới lỏng.
Lãi suất toàn cầu ở mức thấp.
Lo ngại về tăng trưởng kinh tế.
Vàng trong giai đoạn này chưa tăng theo kiểu bùng nổ như 2001–2011 nhưng đã hình thành một nền giá cao hơn so với giai đoạn trước.
Đây là đặc điểm thường thấy trong các chu kỳ dài hạn của vàng: giai đoạn tích lũy có thể kéo dài nhiều năm trước khi xuất hiện một xu hướng tăng lớn. - Năm 2020: COVID-19 tạo cú hích mới cho giá vàng
Đại dịch COVID-19 năm 2020 tạo ra một cú sốc lớn đối với kinh tế toàn cầu.
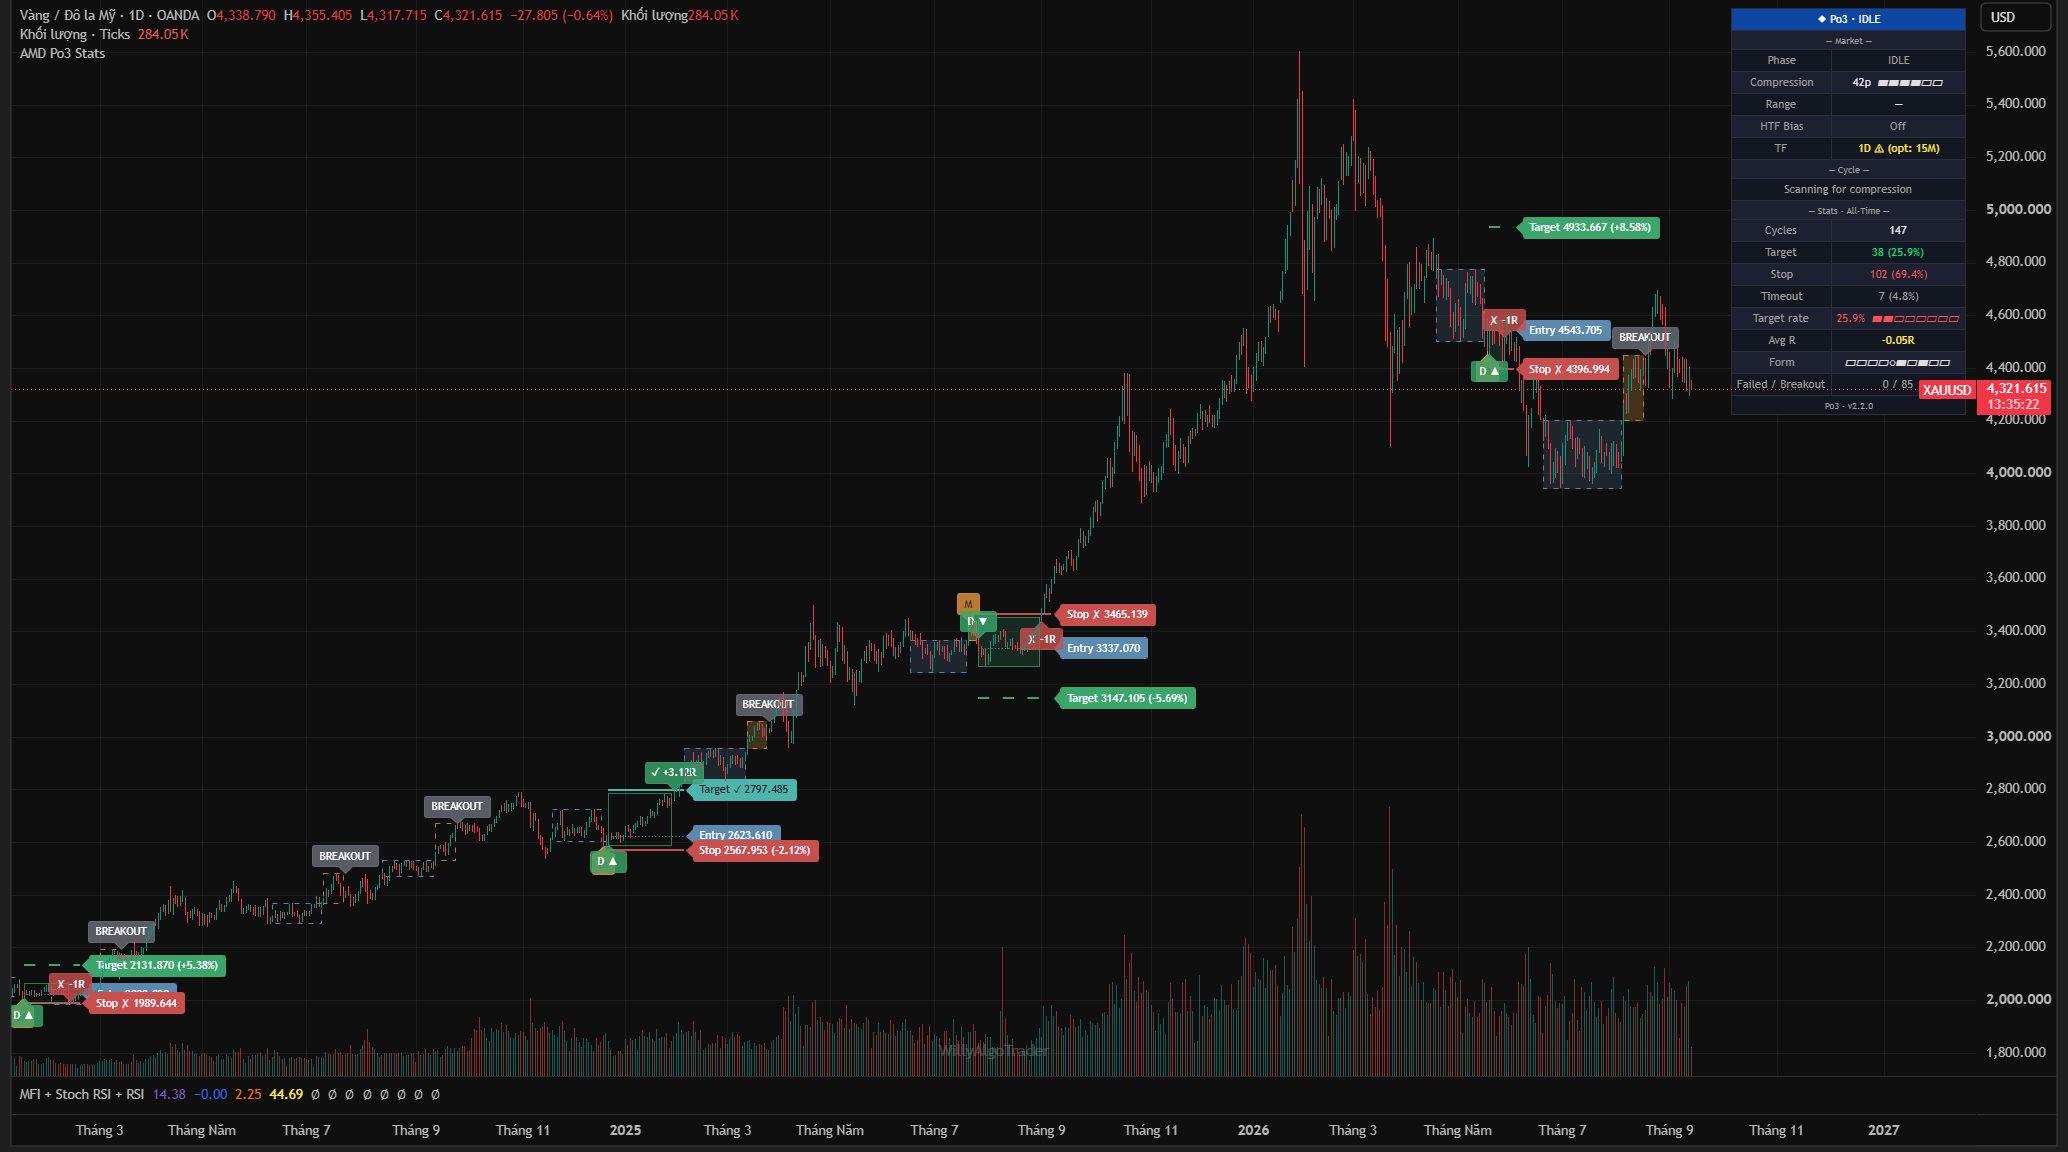
Các ngân hàng trung ương đồng loạt hạ lãi suất và triển khai các chương trình hỗ trợ thanh khoản. Chính phủ nhiều quốc gia cũng đưa ra các gói kích thích tài khóa quy mô lớn.
Trong môi trường:
lãi suất thấp;
thanh khoản dồi dào;
bất ổn kinh tế cao;
lo ngại lạm phát trong tương lai;
vàng trở nên đặc biệt hấp dẫn.
Giá vàng lần đầu tiên vượt mốc 2.000 USD/ounce vào năm 2020.
Tuy nhiên, sau đó vàng lại điều chỉnh khi nền kinh tế phục hồi và Fed bắt đầu chuyển sang chính sách tiền tệ thắt chặt.
- Giai đoạn 2022–2024: Địa chính trị và ngân hàng trung ương trở thành động lực quan trọng
Từ năm 2022, thị trường vàng xuất hiện một yếu tố ngày càng đáng chú ý: nhu cầu mua vàng của các ngân hàng trung ương.
Các ngân hàng trung ương mua vàng nhằm:
đa dạng hóa dự trữ ngoại hối;
giảm phụ thuộc vào một số loại tài sản tiền tệ;
tăng khả năng chống chịu trước rủi ro địa chính trị;
nắm giữ một tài sản không phải nghĩa vụ nợ của một quốc gia khác.
Cùng với đó, các cuộc xung đột địa chính trị và bất ổn kinh tế làm tăng nhu cầu đối với vàng như một tài sản trú ẩn.
Đây là điểm khác biệt quan trọng so với một số chu kỳ vàng trước đây.
Nếu trong quá khứ nhà đầu tư cá nhân và các quỹ ETF đóng vai trò lớn, thì trong giai đoạn mới, ngân hàng trung ương trở thành một lực cầu cấu trúc đáng chú ý. - Giai đoạn 2024–2026: Vàng bước vào mặt bằng giá mới
Trong những năm gần đây, vàng tiếp tục duy trì xu hướng tăng mạnh và nhiều lần thiết lập các mức giá cao mới.
Điều đáng chú ý là câu chuyện vàng hiện nay không còn đơn giản là:
"Lạm phát tăng → vàng tăng."
Thay vào đó, thị trường đang chịu tác động đồng thời của nhiều yếu tố:
chính sách lãi suất của Fed;
lãi suất thực của Mỹ;
sức mạnh của USD;
nhu cầu vàng của ngân hàng trung ương;
căng thẳng địa chính trị;
nợ công;
nhu cầu đa dạng hóa dự trữ;
dòng tiền đầu tư vào vàng.
Điều này khiến cấu trúc thị trường vàng hiện đại phức tạp hơn nhiều so với thập niên 1970 hay 1980. - Những yếu tố quan trọng nhất ảnh hưởng đến giá vàng thế giới
Để hiểu giá vàng thế giới hôm nay và dự báo xu hướng tương lai, không nên chỉ theo dõi một chỉ báo.
10.1. Lãi suất thực của Mỹ
Đây là một trong những biến số quan trọng nhất.
Khi lãi suất thực tăng, các tài sản có lợi suất trở nên hấp dẫn hơn và chi phí cơ hội của việc nắm giữ vàng tăng.
Ngược lại, khi lãi suất thực giảm hoặc âm, vàng thường trở nên hấp dẫn hơn.
10.2. Chỉ số USD
Vàng được định giá chủ yếu bằng USD.
USD mạnh thường tạo áp lực lên giá vàng, trong khi USD suy yếu thường hỗ trợ vàng.
Tuy nhiên, đây là mối quan hệ tương đối chứ không phải quy luật tuyệt đối.
10.3. Chính sách của Fed
Quyết định của Fed về:
lãi suất;
bảng cân đối kế toán;
thanh khoản;
định hướng chính sách;
có ảnh hưởng lớn đến thị trường vàng.
10.4. Lạm phát
Lạm phát có thể thúc đẩy nhu cầu vàng như một tài sản bảo toàn sức mua.
Tuy nhiên, cần xem xét đồng thời phản ứng của ngân hàng trung ương.
Nếu lạm phát tăng nhưng Fed tăng lãi suất mạnh, tác động lên vàng có thể trái chiều.
10.5. Ngân hàng trung ương
Đây là yếu tố ngày càng quan trọng trong những năm gần đây.
Khi ngân hàng trung ương tăng dự trữ vàng, nhu cầu vàng vật chất có thể được hỗ trợ trong dài hạn.
10.6. Địa chính trị
Chiến tranh, căng thẳng giữa các cường quốc và rủi ro hệ thống tài chính thường làm tăng nhu cầu đối với tài sản trú ẩn.
Vàng vì thế thường được hưởng lợi trong những giai đoạn bất ổn cao. - Giá vàng thế giới và giá vàng Việt Nam có giống nhau không?
Không.
Đây là vấn đề đặc biệt quan trọng với nhà đầu tư Việt Nam.
Giá vàng quốc tế thường được niêm yết bằng USD/ounce, trong khi giá vàng trong nước còn chịu ảnh hưởng của:
tỷ giá USD/VND;
cung cầu nội địa;
chính sách quản lý thị trường vàng;
loại vàng;
thương hiệu;
mức chênh lệch giữa thị trường trong nước và quốc tế.
Do đó, vàng thế giới tăng 10% không có nghĩa giá vàng trong nước cũng nhất thiết tăng đúng 10%.
Đặc biệt, giá vàng miếng và vàng nhẫn trong nước có thể xuất hiện mức chênh lệch đáng kể so với giá quy đổi quốc tế. - Lịch sử giá vàng cho thấy điều gì?
Nhìn lại toàn bộ lịch sử từ năm 1971 đến nay, có thể rút ra một số bài học quan trọng.
Bài học 1: Vàng không phải lúc nào cũng tăng khi lạm phát cao
Điều quyết định quan trọng là lãi suất thực và phản ứng của ngân hàng trung ương.
Bài học 2: USD có vai trò rất lớn
USD mạnh thường tạo áp lực lên vàng, trong khi USD yếu thường hỗ trợ vàng.
Bài học 3: Vàng có thể trải qua những giai đoạn giảm kéo dài
Sau đỉnh năm 1980, vàng mất nhiều năm mới hình thành chu kỳ tăng mới.
Sau đỉnh năm 2011, vàng cũng phải trải qua nhiều năm điều chỉnh.
Vì vậy, vàng không phải tài sản chỉ có xu hướng tăng trong dài hạn mà không có các chu kỳ giảm sâu.
Bài học 4: Các yếu tố cấu trúc ngày càng quan trọng
Trong giai đoạn gần đây, bên cạnh lãi suất và USD, nhà đầu tư cần theo dõi thêm:
ngân hàng trung ương + địa chính trị + nợ công + đa dạng hóa dự trữ.
Đây có thể là những yếu tố tạo nên một chu kỳ vàng khác biệt so với quá khứ. - Tổng kết lịch sử giá vàng thế giới
Có thể khái quát lịch sử giá vàng thế giới thành những chu kỳ lớn:
1971–1980: chấm dứt Bretton Woods → lạm phát và bất ổn → vàng tăng mạnh.
1980–2001: lãi suất thực cao → USD mạnh → vàng suy giảm và đi ngang.
2001–2011: USD yếu, hàng hóa tăng, khủng hoảng tài chính và chính sách tiền tệ nới lỏng → vàng tăng mạnh.
2011–2015: Fed bình thường hóa chính sách, USD mạnh → vàng điều chỉnh.
2016–2019: lãi suất thấp và bất ổn địa chính trị → vàng phục hồi.
2020–2022: COVID-19, kích thích tiền tệ và lạm phát → vàng vượt 2.000 USD/ounce.
2022–2026: địa chính trị, mua vàng của ngân hàng trung ương, đa dạng hóa dự trữ và những lo ngại về tài chính toàn cầu → vàng duy trì mặt bằng giá cao.
Điểm quan trọng nhất là giá vàng không vận động theo một nguyên nhân duy nhất. Một chu kỳ tăng mạnh thường xuất hiện khi nhiều yếu tố cùng hội tụ: lãi suất thực giảm, USD suy yếu, bất ổn gia tăng, thanh khoản tiền tệ dồi dào và nhu cầu vàng tăng.
Vì vậy, khi phân tích giá vàng trong tương lai, nhà đầu tư nên theo dõi đồng thời giá vàng, lãi suất thực Mỹ, USD, chính sách Fed, nhu cầu của ngân hàng trung ương và tình hình địa chính trị, thay vì chỉ nhìn vào lạm phát.
Tham khảo chi tiết dữ liệu giá vàng thế giới tại đây: https://www.tierra.vn/tin-tuc/gia-vang-the-gioi-xauusd